Szkodę w domu zgłoś ubezpieczycielowi możliwie szybko, najlepiej niezwłocznie po zdarzeniu. Najczęściej polisa przewiduje na to od 3 do 7 dni roboczych, ale wiążący termin znajdziesz w OWU. Najpierw zabezpiecz miejsce, zrób zdjęcia, przygotuj numer polisy i prześlij zgłoszenie online albo skontaktuj się z infolinią.
Awaria czy szkoda majątkowa?
Najpierw ustal, z jakim zdarzeniem masz do czynienia. Przy awarii, na przykład pękniętej rurze, problemie z zamkiem, usterce instalacji albo uszkodzeniu urządzenia, możesz skorzystać z usługi Assistance, jeśli obejmuje ją Twoja polisa. Ubezpieczyciel organizuje wtedy pomoc fachowca, takiego jak hydraulik, elektryk czy ślusarz.
Pożar, kradzież, zalanie, przepięcie lub zniszczenie elementów domu to zwykle szkoda majątkowa. W takim przypadku rozpoczyna się likwidacja szkody, która może obejmować dokumentację, oględziny rzeczoznawcy i decyzję o wypłacie odszkodowania. Termin zgłoszenia zależy od polisy, dlatego sprawdź OWU, nawet jeśli wcześniej zgłaszałeś podobne zdarzenie.
Co przygotować przed zgłoszeniem?
Nie czekaj z zawiadomieniem do chwili skompletowania wszystkich załączników. Zgłoś zdarzenie w terminie, a brakujące dokumenty uzupełnij później, zgodnie z instrukcją ubezpieczyciela. Przed kontaktem przygotuj:
- Numer polisy oraz dane osoby ubezpieczonej.
- Datę, miejsce i opis okoliczności zdarzenia.
- Zdjęcia uszkodzeń i orientacyjny wykaz strat.
- Numer rachunku bankowego do wypłaty odszkodowania.
- Dokumenty potwierdzające własność lub wartość zniszczonych przedmiotów, jeśli je posiadasz.
Szkodę możesz zwykle zgłosić przez formularz internetowy, telefonicznie, pocztą elektroniczną albo w placówce. Dostępne kanały i wymagane dane sprawdź na stronie swojego ubezpieczyciela lub w dokumentach polisy.
Jak zgłosić szkodę w domu krok po kroku?
Postępuj w następującej kolejności:
- Zabezpiecz ludzi i mienie. Odłącz prąd lub dopływ wody, jeśli jest to bezpieczne, ogranicz dostęp do niebezpiecznego miejsca i usuń tylko te zagrożenia, które mogą spowodować dalsze straty.
- Zrób dokumentację. Wykonaj zdjęcia przed rozpoczęciem sprzątania lub napraw. Zapisz datę, godzinę, prawdopodobną przyczynę zdarzenia i zakres uszkodzeń.
- Powiadom właściwe osoby. Przy kradzieży lub włamaniu zawiadom policję. Po pożarze skontaktuj się ze strażą pożarną, a w budynku wielorodzinnym zgłoś zdarzenie zarządcy lub administratorowi.
- Prześlij zgłoszenie ubezpieczycielowi. W formularzu podaj numer polisy, opis zdarzenia, miejsce szkody, uszkodzone elementy i sposób kontaktu. Załącz zdjęcia oraz dostępne dokumenty.
- Udostępnij miejsce szkody do oględzin. Jeśli ubezpieczyciel wyznaczy rzeczoznawcę, ustal termin wizyty i przygotuj wykaz zniszczonego mienia.
Nie sprzątaj i nie wyrzucaj uszkodzonych przedmiotów przed wizytą rzeczoznawcy, chyba że działanie jest konieczne dla bezpieczeństwa albo ograniczenia dalszych strat. W takiej sytuacji sfotografuj stan miejsca przed interwencją, zachowaj rachunki i opisz wykonane czynności.
Jak przygotować zdjęcia i dokumenty?
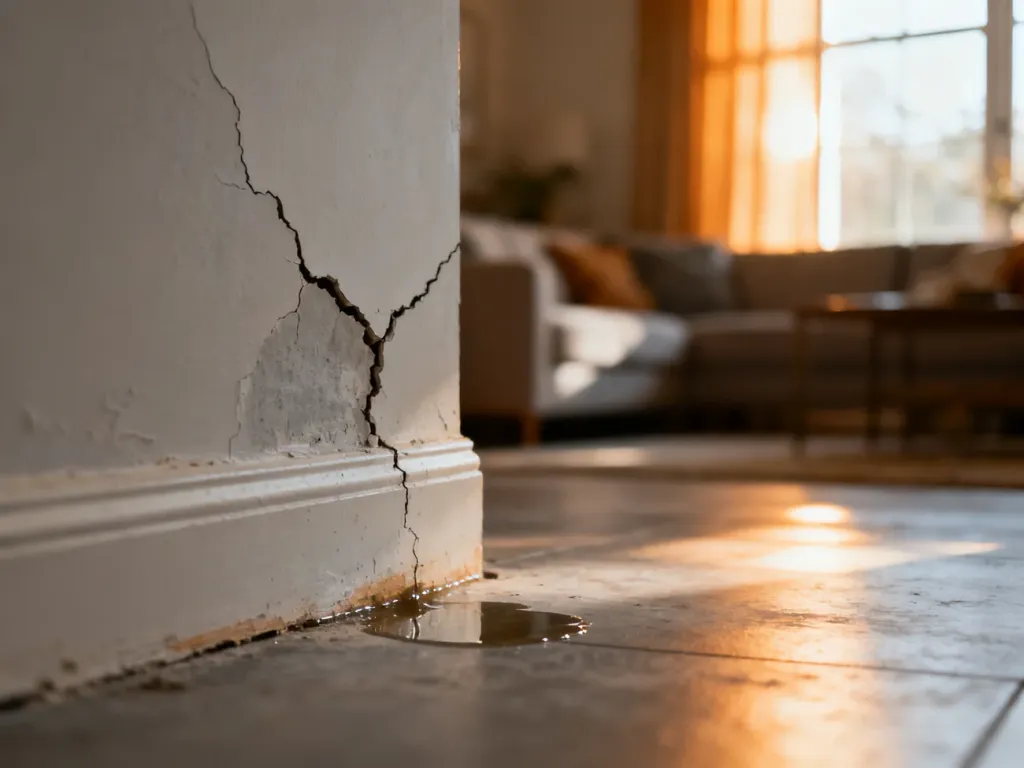
Zdjęcia powinny pokazywać zarówno skalę zdarzenia, jak i szczegóły uszkodzeń. Najpierw sfotografuj całe pomieszczenie lub budynek, następnie miejsce szkody z kilku stron, a na końcu pęknięcia, zacieki, odkształcenia i uszkodzone przedmioty z bliska.
Przy małych uszkodzeniach możesz umieścić obok przedmiotu linijkę albo inny element pozwalający ocenić rozmiar. Nie edytuj fotografii i zachowaj oryginalne pliki. Jeśli masz zdjęcia domu lub wyposażenia sprzed zdarzenia, mogą pomóc w ustaleniu wcześniejszego stanu mienia.
W zależności od rodzaju szkody ubezpieczyciel może poprosić o:
- wykaz zniszczonych lub skradzionych przedmiotów wraz z datą zakupu i szacunkową wartością,
- rachunki, faktury, paragony albo karty gwarancyjne,
- protokół zarządcy lub administratora budynku, zwłaszcza przy zalaniu w bloku,
- potwierdzenie zgłoszenia na policji albo dokument straży pożarnej,
- oświadczenie sprawcy lub dane osoby odpowiedzialnej za zdarzenie,
- rachunki za zabezpieczenie i niezbędne naprawy wykonane po szkodzie.
W budynku wielorodzinnym podaj ubezpieczycielowi dane spółdzielni, wspólnoty lub zarządcy. Protokół administracji może pomóc ustalić przyczynę zalania albo awarii instalacji.
Wybór sposobu zgłoszenia
Wybierz kanał, który pozwoli Ci szybko przekazać podstawowe informacje i dokumentację:
| Kanał | Zalety | Wady |
|---|---|---|
| Formularz online | Dostępny przez całą dobę, pozwala dołączyć zdjęcia i dokumenty | Wymaga samodzielnego opisania zdarzenia i przygotowania plików |
| Telefon | Konsultant może wyjaśnić kolejne kroki, a zgłoszenie można rozpocząć szybko | Dokumenty często trzeba przesłać później innym kanałem |
| Placówka | Możesz przekazać dokumenty osobiście i dopytać o formalności | Wymaga dojazdu i jest dostępna w godzinach pracy placówki |
Co dzieje się po zgłoszeniu szkody?
Po przyjęciu zgłoszenia ubezpieczyciel nadaje sprawie numer. Zachowaj go, ponieważ będzie potrzebny podczas kolejnych kontaktów. Ubezpieczyciel może poprosić o dodatkowe dokumenty, przesłać formularz uzupełniający albo skierować sprawę do uproszczonej ścieżki, opartej na opisie i zdjęciach.
Przy większej lub bardziej złożonej szkodzie rzeczoznawca przeprowadza oględziny, dokumentuje uszkodzenia i przygotowuje ocenę. Jego raport pomaga ustalić zakres odpowiedzialności oraz wysokość świadczenia. Podczas wizyty pokaż wszystkie uszkodzone elementy, także te, których nie widać na pierwszych zdjęciach.
Zgodnie z ogólną zasadą ubezpieczyciel powinien spełnić świadczenie lub przekazać decyzję w ciągu 30 dni od zgłoszenia szkody. Jeżeli w tym czasie nie da się wyjaśnić wszystkich okoliczności, powinien wskazać przyczynę opóźnienia i wypłacić bezsporną część odszkodowania, gdy jest możliwe jej ustalenie. Szczegółowe zasady i wyjątki mogą wynikać z przepisów oraz OWU.
Po otrzymaniu decyzji sprawdź, czy obejmuje wszystkie zgłoszone uszkodzenia i czy podany rachunek bankowy jest prawidłowy. Jeśli pojawią się nowe informacje lub dokumenty, przekaż je osobie prowadzącej sprawę. Przy dużej szkodzie zachowaj pełną korespondencję, kosztorysy i rachunki związane z naprawą.
Najważniejsze jest szybkie zgłoszenie, dobre zdjęcia i zachowanie miejsca szkody w stanie pozwalającym na jego ocenę. Brak wszystkich dokumentów nie powinien powstrzymywać Cię przed rozpoczęciem procedury, ale zawsze stosuj terminy i wymagania zapisane w swojej polisie.
Artykuł nie stanowi porady prawnej ani finansowej. Zakres ochrony, terminy zgłoszenia, wyłączenia i sposób likwidacji szkody zależą od konkretnej umowy oraz aktualnych OWU.